Bankat me kapital vendas e rritën sërish pjesën e tyre të tregut në 2024. Shifrat tregojnë se tregu bankar është më pak i përqendruar dhe më shumë konkurrues për treguesit kryesorë. Për herë të parë pas 20 vitesh, pritet licencimi i një banke të re.
Ersuin Shehu
Viti 2024 konfirmoi një tendencë të mëtejshme të rritjes së tregut të bankave me kapital vendas dhe rënien e atyre me kapital të huaj. Së bashku, bankat me kapital vendas arritën në 37.2% të aktiveve totale të tregut, nga 35.5% që mbanin një vit më parë.
Aktualisht, sistemi bankar ka pesë banka me kapital mbizotërues shqiptar, Credins Bank, Banka Amerikane e Investimeve (ABI Bank), Tirana Bank, Union Bank dhe Banka e Bashkuar e Shqipërisë (UBA).
Rritja e pjesës së tregut të bankave me kapital shqiptar është një tendencë në vijimësi prej më shumë se një dekade. Që prej vitit 2015, pjesa e tregut e bankave në pronësi të subjekteve shqiptare është rritur me pothuajse tre herë.
Në vitet e post-krizës financiare të vitit 2008, kjo ndodhi sepse bankat me kapital vendas kishin më shumë liri në vendimmarrje dhe nuk patën kufizime nga aksionerët për t’u zgjeruar, siç ndodhi me grupet e huaja bankare, kryesisht ato të BE-së.
Pas vitit 2018, sektori bankar nisi një cikël konsolidimi që e uli gradualisht numrin e përgjithshëm të bankave nga 16 në 11 aktualisht.
Në përgjithësi, cikli i shitblerjeve solli rritje të mëtejshme të peshës së kapitalit vendas në tregun bankar, por edhe hyrjen e një grupi bankar jashtë Eurozonës, atij hungarez OTP.
Ndërthurja e rritjes organike, falë kufizimeve më të pakta dhe oreksit më të lartë për rrezik, me rritjen nëpërmjet shitblerjeve, ka sjellë që bankat me kapital shqiptar të bëhen një faktor gjithnjë e më i rëndësishëm në tregun bankar.
Katër nga pesë bankat më të mëdha humbasin terren
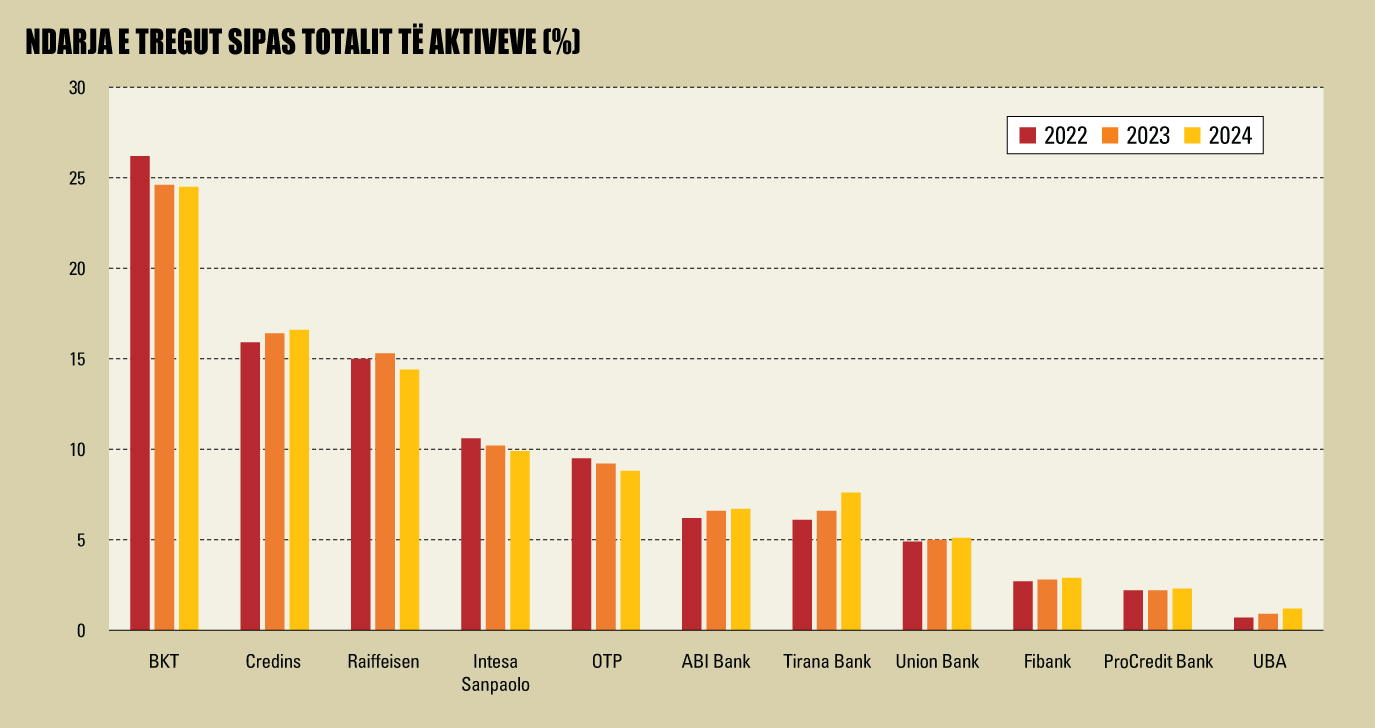
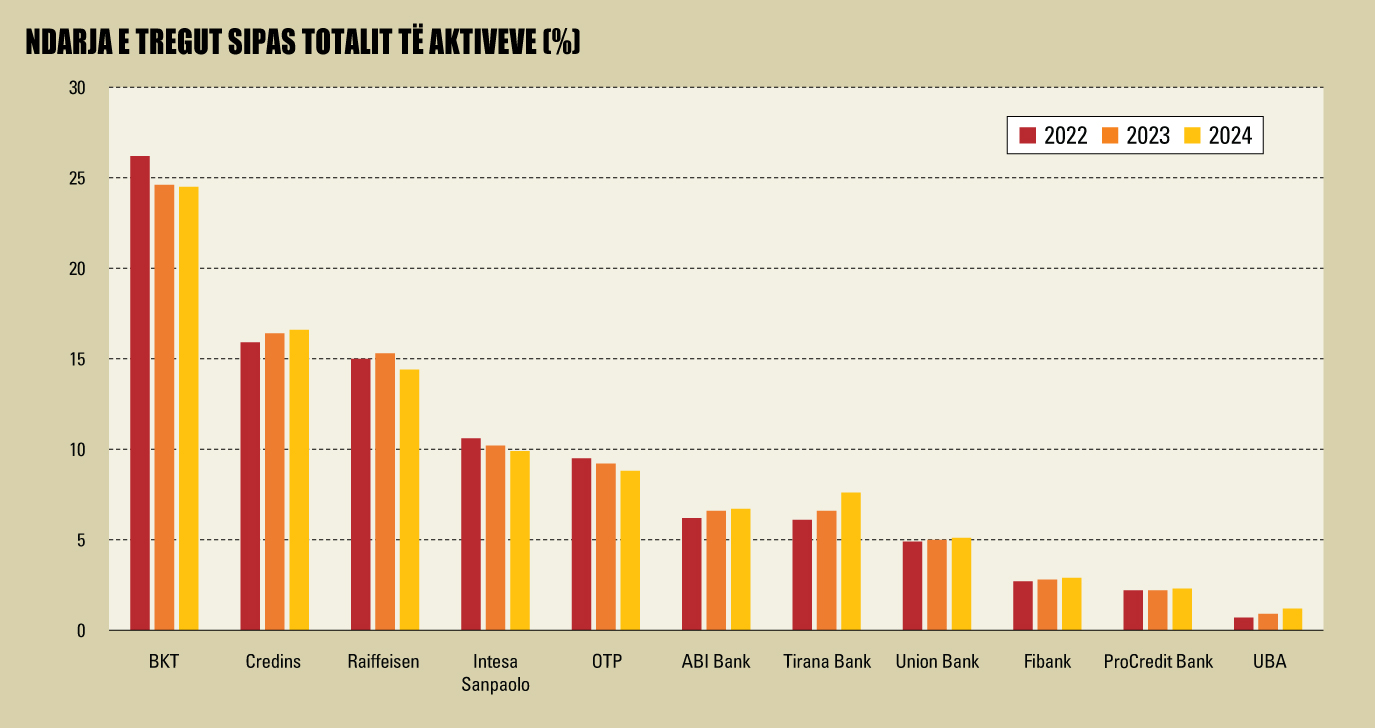
Banka më e madhe për nga vlera e aseteve edhe vitin e kaluar ishte Banka Kombëtare Tregtare (BKT), me 24.5% të tregut. Megjithatë, pjesa e tregut të BKT pësoi rënie nga niveli prej 24.7% i një viti më parë.
Ndjek Credins Bank, me 16.6% të aktiveve, në rritje nga niveli prej 16.4% i një viti më parë. Credins ishte e vetmja nga pesë bankat më të mëdha të sektorit që e zgjeroi pjesën e saj të tregut në 2024.
Raiffeisen Bank mban vendin e tretë, me 14.4% të tregut, por banka e grupit austriak ka pësuar rënie të ndjeshme të pjesës së tregut nga niveli prej 15.3% i një viti më parë.
Intesa Sanpaolo gjithashtu ka rënë në 9.9% të aseteve totale të tregut, ndërsa një vit më parë mbante 10.2%.
Vijon Banka OTP Albania me 8.8% të aktiveve të tregut, edhe kjo në rënie nga niveli prej 9.2% i vitit 2023.
Tirana Bank ishte banka me rritjen më të lartë në treg vitin e kaluar. Banka e grupit BALFIN arriti në 7.6% të totalit të aktiveve, nga 6.6% që zotëronte në vitin 2023.
Ndjek Banka Amerikane e Investimeve, me 6.7% të tregut, me një rritje të vogël nga niveli prej 6.6% i një viti më parë.
Edhe Union Bank ka fituar terren, me 5.1% të tregut, nga 5% që mbante në fund të vitit 2023.
Ndjek Banka e Parë e Investimeve (Fibank), me 2.9%, edhe kjo në rritje nga niveli 2.8% i një viti më parë. ProCredit Bank Albania është rritur në 2.3%, nga 2.2% në vitin 2023.
Banka e Bashkuar e Shqipërisë (UBA) mbyll renditjen me 1.2% të tregut, por me një rritje të ndjeshme nga niveli prej 0.9% i një viti më parë.
Burimi: Shoqata Shqiptare e Bankave
Bankat vendase rriten edhe në tregun e kredisë
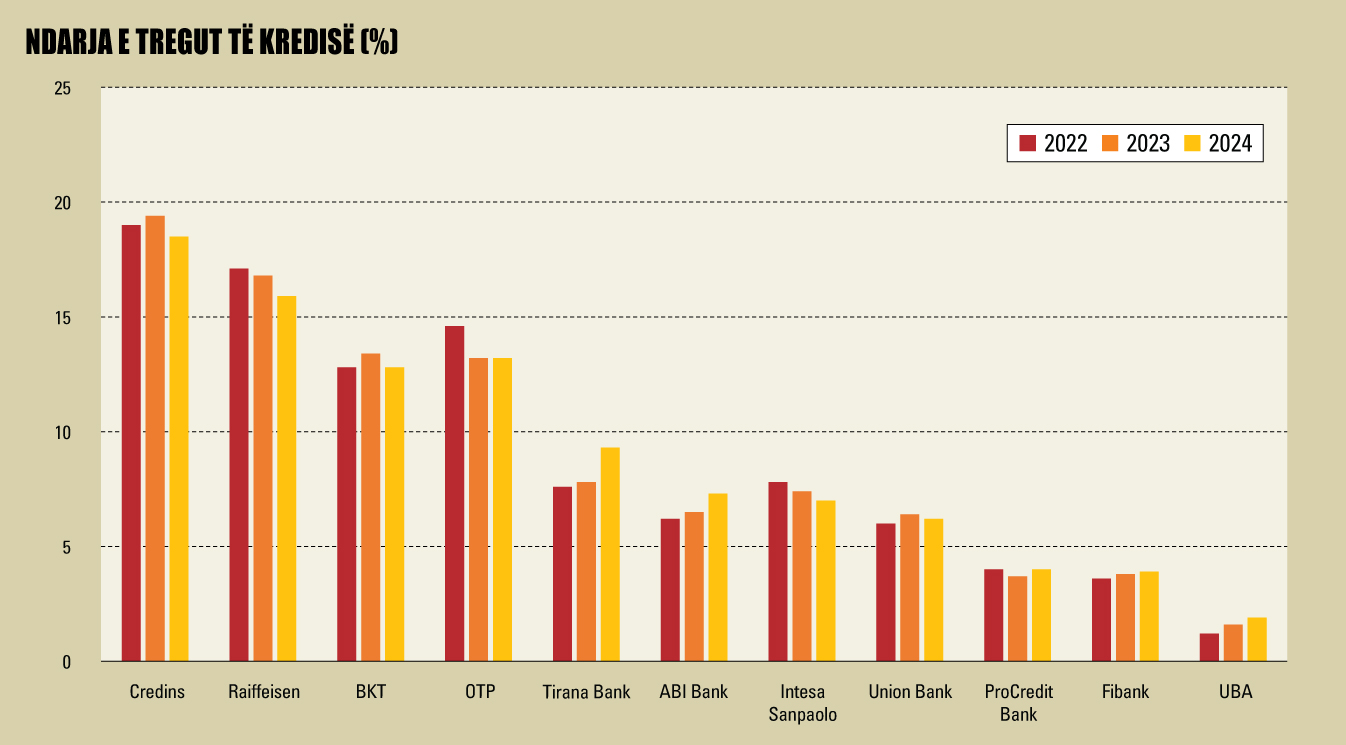
Credins Bank ishte edhe për vitin e kaluar banka më e madhe kredituese e ekonomisë shqiptare. Megjithatë, pesha e Credins në portofolin total të kredisë u korrektua në ulje, në nivelin 18.5%, nga 19.4% që mbante një vit më parë.
Edhe Raiffeisen Bank ka humbur pjesë në tregun e kredisë për të dytin vit radhazi. Në fund të vitit 2024, banka shqiptare e grupit vjenez zotëronte 15.9% të portofolit total të kredisë së sektorit, nga 16.8% që mbante një vit më parë.
Banka OTP Albania vitin e kaluar ka ruajtur një pjesë tregu të qëndrueshme në huadhënie. Pjesa e tregut e OTP ishte 13.2%, po aq sa një vit më parë. Pavarësisht se nuk e ka rritur pjesën e tregut, OTP është ngjitur në renditjen e bankave kredituese të ekonomisë dhe pozicionohet e treta, për shkak të rënies së BKT.
Banka më e madhe në vend humbi terren në tregun e kredisë, duke zbritur në 12.8%, nga 13.4% që zotëronte në fund të 2023.
BKT vazhdon të shfaqë një orientim më të madh tek investimet në instrumente financiare, përgjithësisht në instrumente me rrezik të ulët.
Megjithatë, falë vlerës së madhe të këtyre investimeve, kjo i mundëson BKT fitime të konsiderueshme, pavarësisht një oreksi më të ulët për rrezik në tregun e kredisë.
Bankat e përmasave të mesme me kapital vendas vazhdojnë të jenë ndër subjektet më aktive në drejtim të kredidhënies dhe kanë fituar më tej terren gjatë vitit të kaluar.
Tirana Bank ka konsoliduar vendin e pestë në tregun e kredisë, duke u rritur në 9.3%, nga 7.8% që mbante një vit më parë. Tirana Bank ishte njëkohësisht banka me rritjen më të madhe të pjesës së tregut të kredisë për 2024.
Rritje në pjesën e tregut ka arritur edhe ABI Bank, që në fund të 2024 arriti në 7.3% të portofolit total, nga 6.5% që mbante një vit më parë.
Rënie të mëtejshme ka pësuar Intesa Sanpaolo, që ka zbritur në 7% të tregut të kredisë, nga 7.4%, të portofolit total që zotëronte një vit më parë. Prej vitesh, banka e vetme me kapital italian në vend nuk po arrin të mbajë ritmin e shpejtë të zgjerimit të portofolit të shumicës prej bankave konkurrente.
Rënie në pjesën e tregut të kredisë ka pësuar Union Bank, në 6.2%, nga 6.4% që mbante në vitin 2023.
Ndjek ProCredit Bank, që në 2024 iu rikthye rritjes dhe arriti në 4% të tregut, nga 3.7% që mbante në 2023. Rritje të lehtë ka arritur edhe Fibank, në 3.9%, nga 3.8% një vit më parë. UBA ka arritur gjithashtu një zgjerim në tregun e kredisë dhe ka arritur në 1.9%, nga 1.6% që mbante një vit më parë.
Megjithatë, në ndryshimin e pjesës së tregut duhet konsideruar edhe efekti i kursit të këmbimit. Leku vazhdoi të forcohej në kursin e këmbimit me Euron edhe në 2024. Në fund të vitit, kursi Euro-Lek ishte në rënie me 5.5% krahasuar me një vit më parë.
Për bankat që kanë pasur një peshë më të madhe të kredisë në valutë të huaj, edhe efekti negativ i kursit të këmbimit ka qenë më i madh, duke ndikuar pjesërisht në ndryshimin e pjesës së tregut të bankës.
Burimi: Shoqata Shqiptare e Bankave
Tregu i depozitave, bien bankat më të mëdha
Depozitat dominojnë strukturën e detyrimeve të sektorit bankar dhe janë burimi kryesor ku mbështetet ndërmjetësimi financiar në ekonominë shqiptare.
Pjesa e tregut të depozitave përcakton në një shkallë të konsiderueshme edhe aftësinë e bankave për të rritur pjesën e tregut edhe në krahun e aktiveve, duke qenë një element shumë i rëndësishëm konkurrues mes bankave.
Banka më e madhe në vend, BKT, vazhdon të jetë dominuese edhe në këtë segment të tregut. Pjesa e BKT në fund të vitit 2024 zbriti në 25%, në rritje të ndjeshme nga niveli prej 25.3% i një viti më parë.
Ndjek Credins Bank, që në fund të vitit 2024 zotëronte 17.5% të depozitave totale, në rritje të ndjeshme nga niveli prej 17.4% të totalit.
Raiffeisen Bank, ndërkohë, ka humbur një pjesë të konsiderueshme tregu dhe ka zbritur në 15.2%, nga 16% një vit më parë.
Edhe Intesa Sanpaolo Bank Albania pësoi rënie në 9.9%, nga 10.1% që mbante një vit më parë.
OTP Albania gjithashtu ka pësuar rënie në tregun e depozitave, në 8.7%, nga niveli prej 9.2%.
Rritjen më të lartë, edhe në tregun e depozitave, e arriti Tirana Bank, në 7.1% të totalit, nga 6.5% një vit më parë.
ABI Bank gjithashtu u rrit në 5.8% të tregut të depozitave, nga 5.4% që zotëronte në fund të 2023.
Union Bank ruajti një pjesë tregu të qëndrueshme, në 4.8% edhe për 2024.
Vijon Fibank, që u rrit 2.8%, nga 2.7% në 2023 dhe ProCredit, me 2.1% të tregut, nga 2% që mbante në fund të 2023.
Pjesa e tregut e UBA ka ngelur e pandryshuar në 0.7%.
Megjithatë, ashtu si për kredinë, edhe në tregun e depozitave duhet mbajtur parasysh fakti që kursi i këmbimit mund të ketë pasur ndikim të ndryshëm për banka të ndryshme, në varësi të peshës së depozitave në valutë kundrejt totalit të depozitave të tyre.
Përtej këtij faktori, ajo që vihet re edhe në tregun e depozitave është se bankat më të mëdha kanë humbur të gjitha pjesë tregu, ndërsa bankat e përmasave të mesme dhe të vogla janë në rritje.

Burimi: Shoqata Shqiptare e Bankave
Përqendrimi i tregut në rënie
Me gjithë uljen e numrit të bankave në treg pas vitit 2018, treguesit e përqendrimit të tregut ngelen sipër pragut të konkurrueshmërisë, mbështetur në metodat teorike të vlerësimit.
Mënyra më e zakonshme për të matur shkallën e përqendrimit të tregut është Indeksi Herfindahl-Hirschmann (HHI), që ndërtohet si shuma e pjesës së tregut, të ngritur në fuqi të dytë, të secilës firmë.
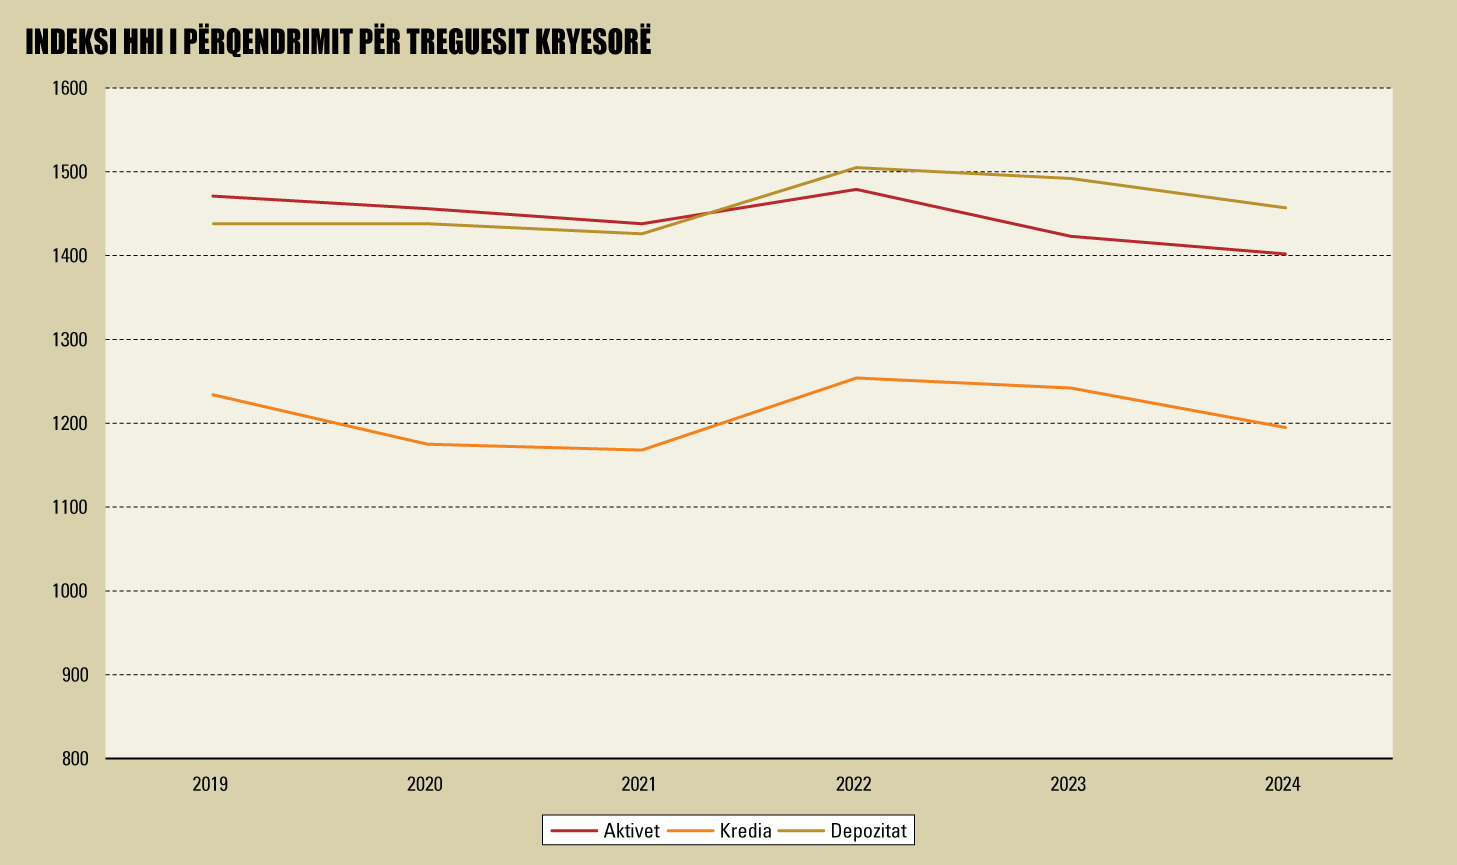
Pragu poshtë të cilit një treg përgjithësisht pranohet si konkurrues është 1500.
Nga llogaritjet e “Monitor”, mbështetur në të dhënat e Shoqatës së Bankave, indeksi HHI pësoi rënie për të dytin vit radhazi, për totalin e aktiveve, për kreditë dhe për depozitat.
Kredia ngelet indikatori ku indeksi HHI është më i ulët, që teorikisht tregon një treg më konkurrues. Për vitin 2024, indeksi HHI për kredinë zbriti në 1195, nga 1242 një vit më parë.
Treguesi kryesor, ai i matur për madhësinë e aktiveve, vitin e kaluar zbriti në nivelin 1402, nga 1423 një vit më parë.
Indeksi HHI vazhdon të jetë më i lartë për depozitat, por edhe në vitin 2024, ai pësoi ulje, në 1457, nga 1492 që kishte qenë një vit më parë.
Burimi: Shoqata Shqiptare e Bankave, llogaritje e Monitor
Hyrja e investitorëve të rinj dhe cikli i shitblerjeve në sektorin bankar, që u zhvillua kryesisht në periudhën 2015-2022, duket se në vija të përgjithshme ka dhënë efekte pozitive në drejtim të konkurrencës.
Pavarësisht se bashkimet mes bankave ekzistuese kanë ulur numrin e përgjithshëm të tyre, ato kanë krijuar banka më të mëdha dhe më konkurruese. Sidomos bankat që kanë dalë nga transaksione shitblerjeje kanë qenë ndër subjektet me rritjen më të lartë në treg në vitet e fundit.
Ekspertët mendojnë se konsolidimi i mëtejshëm i sektorit bankar nuk mund të përjashtohet në një horizont afatmesëm.
Rritja e fortë e kërkesave për kapital dhe nevojat e mëdha për investime, të lidhura sidomos me teknologjinë, e bëjnë më të vështirë për bankat e përmasave të vogla (sipas klasifikimit të Bankës së Shqipërisë, banka të vogla janë ato me më pak se 2% të tregut) të jenë konkurruese.
Madje, negociatat për shitblerje të reja nuk kanë munguar. Në vitin 2022, Tirana Bank (nëpërmjet aksionerit BALFIN) ishte shumë pranë blerjes së Raiffeisen Bank Shqipëri, por në fund grupi vjenez vendosi ta refuzojë ofertën dhe të qëndrojë në tregun shqiptar.
Grupi hungarez OTP gjithashtu ka shfaqur hapur interesin për blerje të tjera në tregun bankar shqiptar. Madje, burime nga tregu bankar bëjnë të ditur se vitin e kaluar, OTP ka negociuar me grupin Intesa Sanpaolo për blerjen e filialit shqiptar të bankës italiane.
Megjithatë, këto negociata nuk janë konfirmuar zyrtarisht nga dy grupet në fjalë.
Një pjesë më e madhe e depozitave po shkojnë për kredi
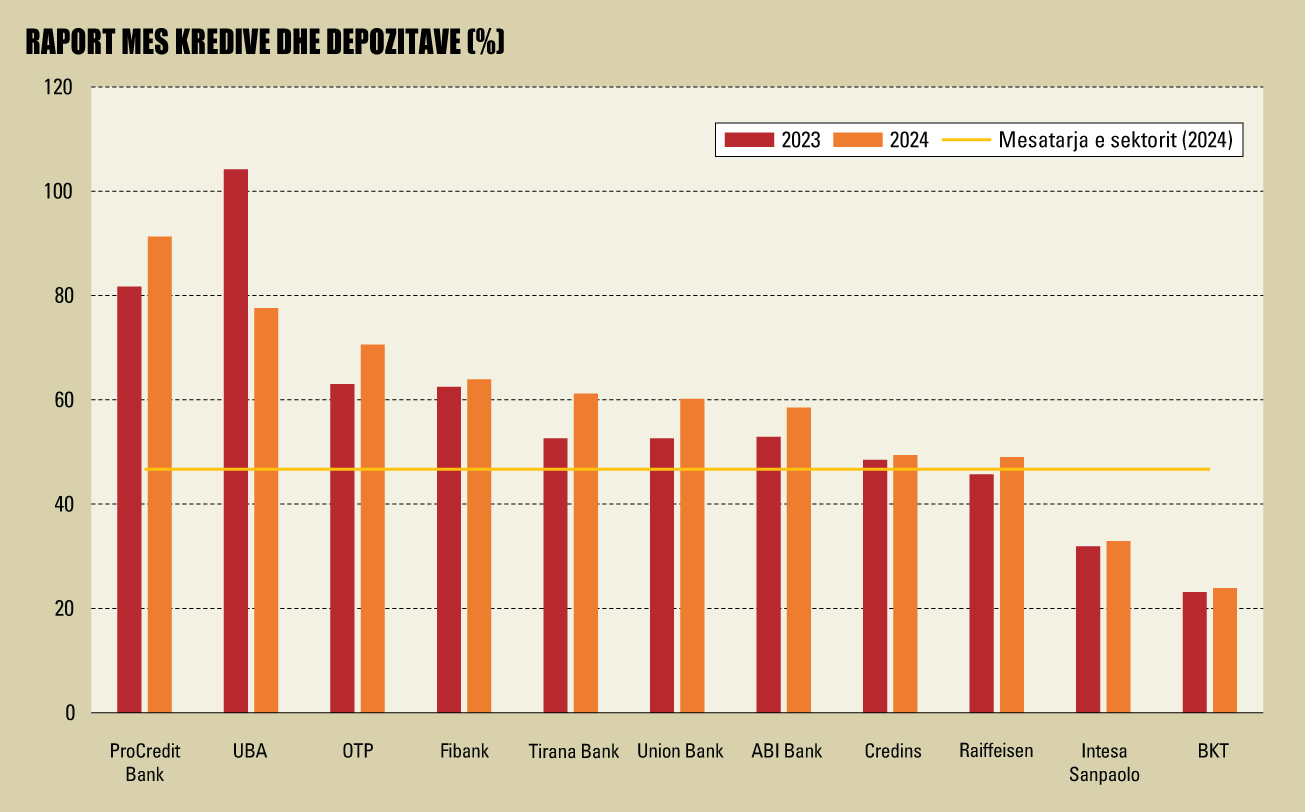
Mbështetur në raportimet sipas Standardeve Ndërkombëtare të Raportimit Financiar (IFRS) në fund të vitit të kaluar, raporti mes kredive dhe depozitave për sistemin shënoi rritje të ndjeshme në 46.7%, nga 43.7% një vit më parë.
Rritja e raportit erdhi nga një rritje më e lartë e kredive krahasuar me depozitat bankare.
Raporti kredi-depozita vazhdon të ketë ndryshime shumë të mëdha mes bankave, por vlen të thuhet se vitin e kaluar, ky raport shënoi rritje të konsiderueshme për 10 nga 11 banka aktive në treg duke dëshmuar edhe një herë një qasje më agresive drejt huadhënies dhe një oreks më të madh për rrezik.
Bankat e mëdha, që kanë pjesë të lartë tregu në depozita, përgjithësisht e kanë këtë raport më të ulët. Banka Kombëtare Tregtare ka një raport mes kredive dhe depozitave në nivelin 23.9%, e ndjekur nga Intesa Sanpaolo, me 32.9%.
Bankat e tjera e kanë këtë raport më të lartë se mesatarja e sistemit, duke filluar nga Raiffeisen, me 45.7% dhe Credins me 48.5%.
Raportin më të lartë mes kredive dhe depozitave e ka ProCredit Bank Albania, me 91.3%, e ndjekur nga Banka e Bashkuar e Shqipërisë (UBA) me 77.6% dhe OTP Albania, me 70.6%.
Me përjashtim të UBA, raporti mes kredive dhe depozitave ishte në rritje për të gjitha bankat e tjera. Rritje veçanërisht të lartë në këtë tregues raportuan ProCredit Bank, OTP Albania, Tirana Bank dhe Union Bank.
Ndryshimet e mëdha të këtij treguesi mes bankave tregojnë kryesisht një qasje të ndryshme ndaj rrezikut.
Bankat që kanë pjesë më të madhe tregu në depozita arrijnë të sigurojnë kthime të kënaqshme duke i vendosur një pjesë të konsiderueshme të aseteve në instrumente financiare me rrezik më të ulët.
Bankat e tjera, që kanë një pjesë më të vogël në tregun e depozitave, në përgjithësi marrin përsipër më shumë rrezik kredie, për të arritur përfitueshmëri më të kënaqshme dhe për të mbështetur ambicien e tyre për t’u rritur.
Raporti mes kredive dhe depozitave është një tregues i rëndësishëm, në këndvështrimin e monitorimit të rrezikut të likuiditetit, por edhe për sa u takon potencialeve të bankave për të rritur më tej kreditimin.
Për një bankë që e ka raportin mes kredive dhe depozitave në nivele të larta, rritja e mëtejshme e aktiveve bëhet e vështirë, pa arritur të zgjerojë bazën e depozitave ose të sigurojë burime alternative të financimit të aktivitetit ndërmjetësues.
Burimi: Shoqata Shqiptare e Bankave
Ziraat, drejt hyrjes në tregun shqiptar
Pas një procesi konsolidimi që nisi afërsisht një dekadë më parë, numri i bankave tregtare në Shqipëri mund të rritet përsëri.
Sipas burimeve nga tregu, banka turke Ziraat Bank (Banka Bujqësore) ka shprehur zyrtarisht pranë Bankës së Shqipërisë interesin për të hyrë në tregun shqiptar, duke hapur fillimisht një degë të saj në vendin tonë.
Hyrja në treg e bankës turke do të ishte e para në gati 20 vjet, nëse përjashtojmë shitblerjet e bankave ekzistuese.
Licenca e fundit e dhënë nga Banka e Shqipërisë për hapjen e një banke të re tregtare në vend është dhënë në janar 2006, për bankën me kapital vendas, Union Bank.
Bankat e huaja që kanë hyrë në tregun shqiptar në 25 vitet e fundit kanë preferuar ta bëjnë këtë duke blerë banka ekzistuese në treg.
Ziraat Bank e ka origjinën e saj që në shekullin e 19-të, në epokën e Perandorisë Osmane. Ajo u themelua në vitin 1863, fillimisht si një fond kooperativ për financimin e bujqësisë, ndërsa në vitin 1888 u shndërrua zyrtarisht në bankë, me emrin që mban edhe sot, Ziraat.
Ziraat është bankë me kapital shtetëror turk. 100% e aksioneve zotërohen nga Fondi Turk i Pasurisë, fond publik në pronësi të shtetit të Turqisë.
Ziraat Bank është banka më e madhe në Turqi, ku mban afërsisht 16% të tregut, me asete totale për një vlerë prej më shumë se 141 miliardë USD.
Në nivel grupi, duke përfshirë edhe bankat dhe shoqëritë e tjera të zotëruara prej saj, Ziraat raporton asete totale për më shumë se 155 miliardë USD.
Mbështetur në raportimet e 30 shtatorit 2024, përveç bankave dhe kompanive financiare në Turqi, Ziraat zotëron banka të kontrolluara prej saj në Gjermani, Rusi, Kazakistan, Uzbekistan, Gjeorgji, Azerbajxhan, Bosnjë-Hercegovinë dhe Mal të Zi.
Banka turke është e pranishme me degët e saj (që nuk veprojnë si banka të ndara) dhe në Angli, Irak, Greqi, Bullgari, Kosovë, Arabinë Saudite, Qipron Turke, Bahrejn, ndërsa ka zyra përfaqësie edhe në Emiratet e Bashkuar Arabe dhe në Egjipt.
Të dhënat e mësipërme tregojnë se, ndërmjet pranisë së saj të gjerë gjeografike, Ziraat është e pranishme edhe në rajonin e Ballkanit Perëndimor.
Pas Bosnjë-Hercegovinës, Malit të Zi dhe Kosovës, zgjerimi në Shqipëri duket si një hap i mëtejshëm në strategjinë e pranisë rajonale.
Ziraat Bank është e pranishme prej vitit 2015 edhe në tregun bankar kosovar, me pesë degë gjithsej. Sipas të dhënave më të fundit të publikuara nga Shoqata e Bankave të Kosovës, në fund të 9-mujorit 2024 Ziraat Bank zotëronte 1.8% të tregut Kosovar, për një total aktivesh prej afërsisht 141 milionë eurosh.
Pjesa e Ziraat ishte pak më e lartë në tregun e kredisë, me 2% të portofolit total të sektorit bankar në Kosovë në fund të shtatorit 2024.
Nëse qëllimi për të hyrë në Shqipëri do të finalizohet, Ziraat do të bëhej banka e dytë me kapital turk në Shqipëri, pas bankës më të madhe në vend, Banka Kombëtare Tregtare (BKT), zotëruar nga grupi turk i biznesit, Çalik.
Megjithatë, ndryshe nga Çalik, Ziraat është një investitor institucional i specializuar në sektorin bankar.
Vendimi i Ziraat për të hyrë në Shqipëri ndoshta jo rastësisht vjen në kulmin e një cikli të ri rritjeje të sektorit bankar në vend.
Pas krizës së vitit 2009, që i shtriu efektet për afërsisht një dekadë, sektori bankar shqiptar i është kthyer zgjerimit, i mbështetur nga rimëkëmbja ekonomike pas pandemisë dhe nga përmirësimi i ndjeshëm i performancës financiare.
Duke qenë një bankë me kapital shtetëror, hyrja e Ziraat në Shqipëri mund të lexohet edhe në këndvështrimin e interesit gjeopolitik të Turqisë për të rikthyer ndikimin e saj në rajonin e Ballkanit Perëndimor.
Pas një procesi konsolidimi që nisi afërsisht një dekadë më parë, numri i bankave tregtare në Shqipëri mund të rritet përsëri. Sipas burimeve nga tregu, banka turke Ziraat Bank (Banka Bujqësore) ka shprehur zyrtarisht pranë Bankës së Shqipërisë interesin për të hyrë në tregun shqiptar, duke hapur fillimisht një degë të saj në vendin tonë.
“Konkurrencë” edhe nga Banka e re e Zhvillimit.
Kuvendi i Shqipërisë miratoi në muajin mars ligjin “Për bankën shqiptare të zhvillimit”, që pritet të krijojë për herë të parë një institucion të këtij lloji në Shqipëri.
Veç financimit të projekteve zhvillimore, megjithatë, Banka e Zhvillimit mund të kryejë edhe veprimtari me objektiva tregtarë, bazuar në kushte tregu dhe parimet e konkurrencës së lirë, duke synuar kthime të krahasueshme me ato të tregut, me kusht që kjo veprimtari të jetë plotësuese e financimit të ofruar nga bankat tregtare.
Ligji parashikon që në realizimin e objektivave të saj, Banka e Zhvillimit duhet të ndërmarrë të gjitha masat e nevojshme për sigurimin e ndarjes së qartë të aktiviteteve promovuese dhe tregtare, duke shmangur çdo formë subvencionimi të ndërsjellë mes këtyre aktiviteteve dhe mbajtjen e regjistrave dhe sistemeve financiare dhe të raportimit qartësisht të ndara për aktivitetet promovuese dhe tregtare.
Për arritjen e objektivave të saj, ligji e autorizon Bankën e Zhvillimit të japë kredi dhe të angazhohet në investime financiare; të vendosë dhe të pranojë vendosje afatshkurtra dhe afatgjata nga dhe në bankat tregtare apo institucionet e tjera financiare; të lëshojë garanci dhe instrumente të tjera sigurie; të investojë në tituj; të kryejë aktivitete dhe shërbime të tjera financiare të nevojshme për arritjen e objektivave të saj.
Banka e Zhvillimit mund të angazhohet drejtpërdrejt ose përmes shoqërive të lidhura me të, në çdo aktivitet ndihmës, përfshirë financimin e kapitalit privat, mbajtjen e aksioneve në shoqëri, si brenda Republikës së Shqipërisë ashtu edhe jashtë saj, që mbështet aktivitetet kryesore të saj.
Pjesëmarrja e Shtetit Shqiptar nuk do të jetë më e vogël se 51% e kapitalit të regjistruar të aksioneve në çdo kohë.
Banka e Zhvillimit do të mund të mbledhë kursime kryesisht nga individët që nuk u ofrohet shërbim i plotë nga sistemi bankar. Shuma e pranuar e këtyre fondeve nga Banka Shqiptare e Zhvillimit nuk duhet të jetë më e lartë se 2% e Prodhimit të Brendshëm Bruto.
Ligji parashikon se aktiviteti i Bankës së Zhvillimit do të financohet me pranimin e fondeve të kthyeshme nga publiku, veçanërisht nga individët që nuk u ofrohet shërbim i plotë nga sistemi bankar, në formën e produkteve të kursimit, nëpërmjet një entiteti të veçantë të Postës Shqiptare.
Llojet e produkteve, karakteristikat e tyre, përfshirë kufizimet në vlerë, do të përcaktohen me urdhër të përbashkët të ministrit përgjegjës për Financat dhe të ministrit përgjegjës për Ekonominë, duke respektuar kufijtë monetarë të përcaktuar në ligjin që rregullon sigurimin e depozitave. Kjo nënkupton se shuma e garantuar do të jetë e kufizuar.
Sipas kuadrit ligjor në fuqi, depozitat bankare sigurohen deri në shumën e 2.5 milionë lekëve, ndërsa ato të shoqërive të kursim-kreditit, deri në 2 milionë lekë.
Subjekti ndërmjetës për mbledhjen e fondeve të kthyeshme nga publiku do të jetë një entitet i veçantë i Postës Shqiptare. Këshilli i Ministrave do të përcaktojë me vendim kushtet kryesore të marrëdhënies ndërmjet entitetit të veçantë dhe Bankës Shqiptare të Zhvillimit.
Entiteti i veçantë i Postës Shqiptare dhe Banka Shqiptare e Zhvillimit do të nënshkruajnë një marrëveshje bashkëpunimi, e cila rregullon aspektet kryesore të funksionimit e të administrimit të fondeve të mbledhura dhe shpërndarjes së produkteve, minimalisht procedurat operacionale për shpërndarjen dhe administrimin e produkteve financiare; interesat e zbatueshme për produktet financiare të ofruara; detyrimin për informimin e transparencën ndaj publikut mbi produktet.
Ligji parashikon gjithashtu si burime financimi linjat e kredisë nga institucionet financiare ndërkombëtare dhe përdorimin e instrumenteve të tjera financiare të garantuara, rast pas rasti, me garanci shtetërore, duke respektuar parimet e përcaktuara në ligjin që rregullon huamarrjen shtetërore. Emetimi i titujve të garantuar me garanci shtetërore nuk do t’u nënshtrohet parashikimeve të ligjit që rregullon tregjet e kapitalit.
Aktiviteti i mbledhjes së produkteve të kursimit, nëpërmjet një entiteti të veçantë të Postës Shqiptare, mbikëqyret nga Banka e Shqipërisë. Megjithatë, entiteti i veçantë i Postës Shqiptare nuk do të jetë subjekt licencimi.
Ligji gjithashtu përcakton se Banka Shqiptare e Zhvillimit do të raportojë te Banka e Shqipërisë për qëllime statistikore dhe për regjistrin e kredive. Banka e Shqipërisë do të përcaktojë, gjithashtu, metodologjinë e mbikëqyrjes së aktivitetit të mbledhjes së produkteve të kursimit, si dhe të raportimit statistikor.
The post Rritja e bankave me kapital shqiptar appeared first on Revista Monitor.