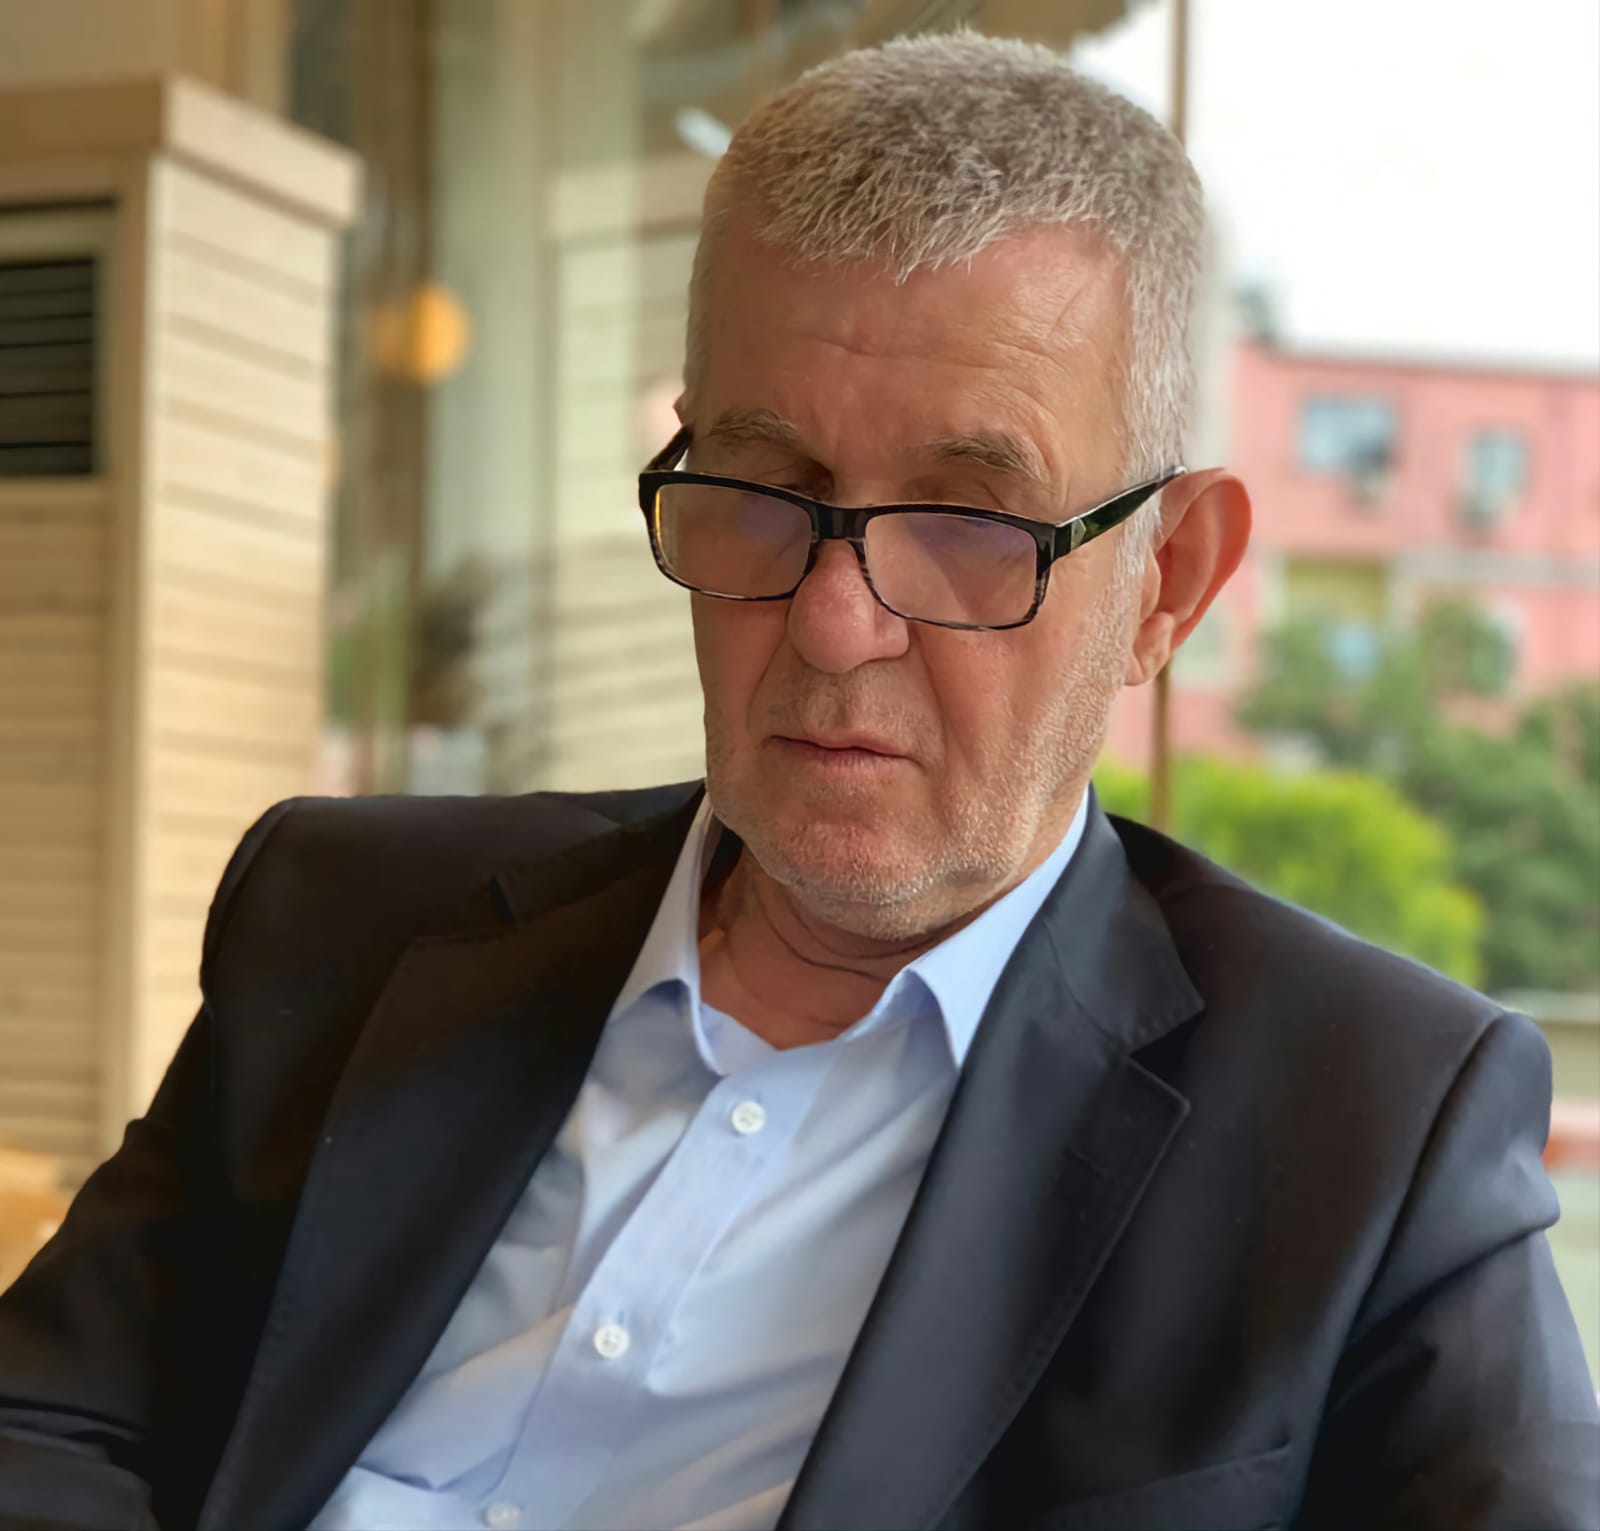
 Intervistë me Eduard Ypin, ish-drejtor i përgjithshëm i Bankës Kombëtare Tregtare (BKT)
Mes viteve 1992 dhe 1993, në Shqipëri u hodhën bazat e krijimit të një bankingu të mirëfilltë tregtar.
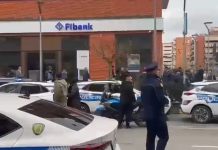
Më 1 Janar 1993, Banka Kombëtare e Shqipërisë dhe Banka Shqiptare e Tregtisë u bashkuan duke krijuar Bankën Kombëtare Tregtare (BKT).
Në një intervistë për “Monitor”, ish-drejtori i përgjithshëm i BKT-së, Eduard Ypi, tregon historinë e krijimit të saj dhe sfidat me të cilat u përball ngritja e bankës në vitet e para pas rënies së sistemit të centralizuar komunist dhe kalimit në një ekonomi tregu.
Sipas tij, përveç vështirësive të kuptueshme objektive, sfida kryesore për ngritjen e bankave të mirëfillta tregtare në atë kohë ishte kapërcimi i prapambetjes së krijuar nga izolimi në mendjen e publikut.
Sipas tij, shumica e njerëzve e kuptonin bankën si një formë të ndihmës sociale dhe thyerja e këtij mentaliteti ishte shumë e vështirë.
Ai mendon se privatizimi i BKT-së në vitin 2000 rezultoi një operacion i mirë për blerësit, por nuk ishte sukses në kuptimin e maksimizimit të interesit të publikut shqiptar.
Kur u krijua Banka Kombëtare Tregtare (BKT) dhe cilat ishin qëllimet e ngritjes së saj?
Banka Kombëtare Tregtare (BKT) u krijua në janar të vitit 1993 nga bashkimi i dy bankave shtetërore, Bankës Tregtare dhe Bankës Kombëtare të Shqipërisë, krijimi i së cilës daton shumë më herët me degën e saj të parë në Durrës më 28 Nëntor 1925.
Pas ndërrimit të sistemit politik në vitin 1992 dhe krijimit të një mjedisi të ekonomisë së tregut, ishte hap i domosdoshëm strukturor krijimi i një banke qendrore të pavarur me funksionet e saj klasike të emetimit të parasë, hartimin dhe zbatimin e politikave monetare, ruajtjen e stabilitetit financiar etj., duke pasur si klientë të vetëm bankat e nivelit të dytë dhe qeverinë shqiptare.
Krijimi i një banke qendrore të veçantë do të lindte nevojën e konfigurimit të një sistemi bankar me banka të nivelit të dytë për rreth bankës qendrore, me objektiv kryesor shërbimin e klientëve të ndryshëm (arkëtime, pagesa, etj.) dhe në përgjithësi, kreditimin e ekonomisë kundrejt realizimit të një aktiviteti me fitim.
Është koha kur, krahas BKT-së, u krijuan edhe dy banka të tjera të nivelit të dytë, Banka e Kursimeve dhe Banka Bujqësore. Të dyja këto banka, bashkë me BKT-në, krijuan rrethin e parë të bankave tregtare (të nivelit të dytë) në vendin tonë.
Cilat ishin objektivat kryesorë të parashikuar në planet e biznesit të BKT në vitet e para të aktivitetit të bankës dhe sa u arritën këto objektiva?
Është pak e vështirë të imagjinohet sot gjendja dhe mënyra e funksionimit të një banke tregtare në mesin e viteve ’90, në raport me atë që ndodh sot.
Kjo, jo për arsye subjektive apo personale, por për shkak të situatës së përgjithshme ekonomiko-financiare të vendit dhe gjendjes psikologjike të masës së madhe të popullit.
Objektivi kryesor ishte frenimi i kredive të këqija pa kriter dhe zvogëlimi i humbjeve. Ishte koha kur banka vepronte pa një manual krediti apo, ç’është më skandalozja, nuk kishte një plan kontabël unik, që me pak fjalë përkthehet në 36 degë që flisnin me gjuhë të ndryshme kontabile, duke krijuar një situatë shumë të vështirë për konsolidimin e bilancit kontabël.
Megjithatë, ia dolëm në njëfarë mënyre dhe, për një kohë shumë të shkurtër, me mobilizimin e të gjithë stafit të bankës, hartuam planin unik të kredisë dhe planin unik kontabël, duke marrë për bazë një model francez.
Mbas vizitës time në Bankën Botërore në formën e një “scholarship” në maj të vitit 1995, me ftesë të mikut të Shqipërisë, Kemal Dervish, përgjegjës i Bankës Botërore për Europën Juglindore dhe Rusinë në atë kohë, ata u bindën për të na lënë të lirë për investime të nevojshme për modernizimin dhe informatizimin e bankës (deri në atë kohë banka ishte vënë në ngrirje nga Banka Botërore pa të drejtë investimesh).
Pati një përmirësim të menjëhershëm të performancës, aq sa ai vit (1995) u mbyll me fitim dhe përqindja e kredisë së keqe për periudhën ushtrimore u ul në mënyrë drastike nga 40% në rreth 5%.
Një punë e mirë u bë edhe në drejtim të menaxhimit të mjeteve të xhiros, aq sa nga një situatë ku deri në atë kohë banka huazonte nga tregu ndërmjet bankave (interbank market) rreth 150 milionë lekë mjete xhiroje çdo muaj, pas tre muajve BKT u bë zot i tregut duke marrë pjesë në treg si kreditori më i madh.
BKT arriti të jetë lojtari kryesor në tregun e këmbimeve valutore brenda vendit, duke bërë në të njëjtën kohë një punë të lavdërueshme edhe në tregun ndërkombëtar të menaxhimit të valutave të huaja, pa cenuar pozicionet lek/valutë të depozitave të klientëve.
Në këtë kohë, sipas mendimit tim, bazuar në njohjen konkrete të fenomenit, shfaqen të ashtuquajturat firma rentiere, që nuk ishin gjë tjetër veçse naivitet i koncentruar popullor për shkak të së kaluarës në një izolim të plotë ekonomik, social dhe politik i kombinuar me injorancën djallëzore të elementeve të veçanta me axhenda të panjohura dhe të dyshimta; por, kjo është një çështje tjetër, që nuk u përket pyetjeve të kësaj interviste dhe për shkaqe objektive nuk do të arrinim dot ta trajtonim plotësisht.
Çfarë asetesh, burimesh dhe përvoje trashëgoi BKT nga bankat ekzistuese shtetërore?
BKT trashëgoi të gjitha godinat e bankave të vjetra dhe të reja të ndërtuara gjatë komunizmit, me të gjithë infrastrukturën tekniko-materiale, trashëgoi të gjithë klientelën private dhe shtetërore dhe mbi të gjitha trashëgoi një staf të mrekullueshëm dhe me eksperiencë, të cilët punonin me profesionalizëm dhe përkushtim, duke bërë të funksionojë si bankë e mirëfilltë që në fillimin e saj.
Në kuadrin e trashëgimit të infrastrukturës, mund të përmend se, që në janar të vitit 1995, banka ishte pjesërisht e informatizuar me një program të thjeshtë për çdo degë të veçantë që funksiononte sipas parimit “half online”, që nënkuptonte në fund të ditës se çdo degë mund të transmetonte përmes modemeve telefonikë të gjithë aktivitetin ditor të koduar në selinë qendrore në Tiranë.
Ky sistem e lehtësonte mjaft punën, por haste në vështirësi për transmetimin, pasi kishte degë të përbëra nga nëndegë, që nuk kishin lidhje të qëndrueshme telefonike me degën kryesore, duke bërë të pamundur mbledhjen e të dhënave dhe transmetimin e tyre në head office brenda ditës.
Përpjekjet tona për të siguruar një lidhje të sigurt të degëve me head office me lidhje satelitore dështuan, ndoshta nga që ishin të parakohshme.
Nga ana tjetër e medaljes, te dobësitë mund të përmend bilancin e bankës, në të cilin figuronin mosrakordime të mëdha me probleme të trashëguara prej shumë vitesh nga një sistem i vjetër që tashmë nuk ekzistonte më, duke i kthyer problemet praktikisht të pazgjidhshme.
Ankesat tona për zgjidhjen gordiane të problemeve dhe për rikapitalizimin e bankës ranë në vesh të shurdhër nga ana e pronarit; ishte kohë shumë e vështirë edhe për vetë shtetin.
Cilat ishin sfidat kryesore për ngritjen e një banke të mirëfilltë tregtare në kushtet ku ndodhej Shqipëria në fillimin e viteve ‘90?
Sfida kryesore, për mendimin tim, në atë kohë ishte kapërcimi i prapambetjes së krijuar nga izolimi në mendjen e publikut. Shumica e konsideronin bankën si një nga format e ndihmës sociale.
Të thyhej ky mentalitet ishte shumë e vështirë, shumë shefa institucionesh, edhe nga më të rëndësishmet, kur i ktheja mbrapsht të rekomanduarit e tyre, habiteshin dhe zemëroheshin pa të keq, sepse ashtu e mendonin, duke mos llogaritur këtu shokë miq e kushërinj që nuk të flisnin më me gojë.
Përveç faktorit subjektiv, që, e nënvizoj përsëri, ishte shumë i rëndësishëm, mungesa e përvojës kapitaliste të funksionimit të institucioneve, ishte një pengesë që duhej kapërcyer.
Ndër dobësitë e tjera të trashëguara, bankat tona ishin banka të mbyllura, pa shumë elasticitet dhe funksiononin vetëm përmes sporteleve dhe formulave të ngurta pa nismë, gjë e cila pengonte kontaktin dhe njohjen më të afërt me klientin, duke u reflektuar më vonë me sjelljen e këtij të fundit në shlyerjen e kredisë.
Në këtë histori, përfshiheshin edhe rastet e korrupsionit të nëpunësit të kredisë që nuk mungonin. Ishte e njohur shprehja që “kur nëpunësi i kredisë nuk korruptohet, edhe kredia kthehet”.
Sfida të tjera, siç e shpreha edhe në pikat e mësipërme, ishte dhe infrastruktura e dobët teknike, në bankë ekzistonte vetëm një antenë satelitore e Reuters dhe më vonë një lidhje po satelitore e SWIFT, ndërkohë që lidhja elektronike brenda vendit ishte shpeshherë sipërmarrje e pamundur.
Është koha kur kartat debiti/krediti njiheshin shumë pak nga publiku i gjerë, përveç ndonjë nëpunësi të lartë apo biznesmen që kishte punë me jashtë, ndërkohë që asnjë bankë deri atëherë nuk kishin kartat e tyre dhe bankomat.
Sipas kërkesës sonë, në vitin 1996 u pranuam anëtarë me të drejta të plota në Europe International (Eurocard, Mastercard), por nuk patëm shumë kohë në dispozicion të instalonim rrjetin e bankomatëve dhe të lexuesve të kartave si dhe të nisnim emetimin e kartave debit/kredit me logon e bankës, pasi ngjarjet e 97-s e ndërprenë procesin normal, ndërkohë që në 11 mars të vitit 1997 u largova nga banka për të marrë pjesë në Qeverinë e Pajtimit Kombëtar në postin e ministrit të Privatizimit.
A ekzistonin ndërhyrje politike në menaxhimin e bankave tregtare shtetërore? Besoni se ka pasur keqpërdorim të këtyre bankave për interesa politike apo të njerëzve me pushtet?
Gjatë periudhës që kam qenë në krye të BKT (drejtor i përgjithshëm ekzekutiv dhe kryetar bordi), përveç ndërhyrjeve naive të personave të ndryshëm me ose pa pushtet, siç e kam përshkruar më lart, nuk kam pasur probleme të tilla, korrekt dhe i palëkundur në vendimet e mia në favor të institucionit, pa pyetur për askënd në kundërshtim me ligjin dhe rregullat.
Në mënyrë të natyrshme krijova respekt, por dhe armiq të fuqishëm, gjë të cilën e konstatova në mënyrën më brutale më vonë, kur u gjenda pa punë dhe pa asnjë mjet tjetër jetese.
Pse në përgjithësi bankat me kapital shtetëror në Shqipëri nuk rezultuan të suksesshme?
Është përhapur rëndom ideja se bankat shtetërore ishin të pasuksesshme, këto konkluzione, mendoj se në përgjithësi janë përhapur nga grupe interesi të brendshme dhe të huaja për të marrë pronësinë mbi bankat shtetërore ose të paktën për t’i dobësuar apo për t’i eliminuar fare nga tregu bankar, ashtu si dhe në fakt ndodhi.
Një nga “inatet” kryesore ndaj bankave ishin identifikimi i tyre me piramidat, por të ngatërrosh bankat me piramidat është gabim i madh dhe tregues i qartë se nuk di çfarë thua.
Bankat u bënë mburojat e ruajtjes së depozitave të publikut, mjafton të përmendim se të gjitha ato “firma” që arkëtimet e tyre nga hyrjet e depozituesve popullorë i mbanin në dhoma apo gjoja thesare, kur falimentuan, nuk iu gjet asnjë lek, ndërsa çfarë patën futur nëpër banka, aq sa ishin u ndanë (Xhaferri 52%, Populli 60%).
Gabimet e vendimmarrësve të mëdhenj nuk mund t’iu faturohen bankave që janë institucione precize, ku nuk mund të hyjë asnjë Lek pa u regjistruar dhe gjithashtu nuk mund dalë asnjë Lek pa e ditur se kush e merr.
Në fakt, situata e krijuar për shkak të piramidave në mënyrë zyrtare dhe jozyrtare u lidh padrejtësisht me bankat, gjë e cila e bëri më të lehtë privatizimin e pamenduar mirë të dy bankave kryesore BKT dhe Banka e Kursimeve investitorëve të huaj, që, në dijeninë time, nuk investuan asnjë Lek.
Mendimi im i pandryshuar mbetet që Shqipërisë i duhej të paktën një bankë shtetërore, praktikë kjo e njohur në shumë vende të botës demokratike, një bankë e miradministruar nga persona kompetentë, me ndërgjegje dhe pasion për të lehtësuar shumë probleme të një shoqërie dhe të një qeverie tranzicioni dhe më tej.
Mendoni se privatizimet e BKT dhe Bankës së Kursimeve (Raiffeisen) mund të përkufizohen si histori suksesi, në këndvështrimin e maksimizimit të interesit publik nga këto asete?
Më vjen keq të them, por kjo është bindja ime: BKT dhe Raiffeisen janë banka shumë të mira, me plot gojën sot janë baza e sistemit bankar në vendin tonë të vogël, por unë nuk heq dorë nga bindja se ato janë banka të huaja dhe janë histori suksesi për veten e tyre, për pronarët dhe aksionerët e huaj dhe fare pak për popullin shqiptar.
The post Historia e BKT, si u krijua në vitin 1993 dhe u shit për 1 dollar në vitin 2000 appeared first on Revista Monitor.